

Analista Económico y de Mercados. Digo cosas que te gustan, y otras que no te gustan. No prometo éxito, si esfuerzo y trabajo
Rosario - Santa Fe - Argentina
Joined July 2013
- Tweets92.1K
- Following3K
- Followers128K
- Likes3K



Pinned Tweet
El verdadero recurso escaso no es el dinero: es la posibilidad de elegir.
El dinero puede recuperarse. Un negocio puede rehacerse. Pero el tiempo y las oportunidades perdidas no vuelven. Por eso, detrás de cada decisión importante siempre hay un costo de oportunidad.
Esa forma de pensar no solo sirve para entender la economía. También ayuda a tomar mejores decisiones personales: preguntarse no solo “¿qué gano con esto?”, sino también ”¿a qué estoy renunciando al elegirlo?”. Esa pregunta, tan sencilla, es una de las herramientas intelectuales más poderosas que dejó Wieser y sigue siendo fundamental para analizar decisiones en la vida cotidiana, los negocios y las políticas públicas.
@salvadistefano retweeted

Vale la pena escuchar a Daniel Artana:
“Miremos un poquito el largo plazo”.
“El cambio en el sector exportador es espectacular. Serán USD 200.000MM de exportaciones anuales en el mediano plazo, pero ya hay “derrame”: x ej ya hay RIGI en Bahía Blanca por USD 7.000 MM .
Por eso, el interior es más optimista. En GBA es donde está el problema, lo sabemos, porque es donde más sufre la industria sobreprotegida…
Hubo una caída con buen rebote en la construcción, (octubre puede caer algo por las lluvias), pero ya se ve que se empieza a mover. la industria sigue más floja . Y aquí si hay una transición con dificultades, con algunos errores…”
Producción de petróleo en Argentina y Brasil, en breve Argentina va a producir 2 millones de barriles.

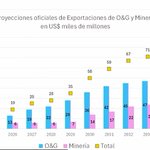
Gráfico de FIEL, proyección de exportaciones de petróleo, gas y minería, vamos a un escenario de abundancia de ingreso de dólares, estamos recuperando el tiempo perdido, por dejar sin explorar y explotar la cordillera.

@salvadistefano retweeted

QEPD, Se nos fue el tipo mas bueno del Mercado de Capitales Argentino. Serás inmortal en nuestra memoria. Un hermano de la vida. Honor al gran RUBEN PASQUALI. Respeto eterno a tu humildad y templanza.

Más datos de Fiel, el salario comienza a recuperarse, después de la suba de inflación de finales 2025 y comienzo de 2026.

Datos de FIEL, no le va tan mal al país con el empelo, máxime cuando el país hace 20 años que no crece. Memoria.

Dado el programa financiero que tiene armado el Gobierno para el año 2027, no vemos posibilidades de caer en cesación de pagos. Si bien el año 2028 va a requerir un gran esfuerzo financiero por los altos vencimientos que van a operar en esa fecha, no es menos cierto que Argentina tendrá en el año 2028 muchas más exportaciones que en el año 2026 y, por ende, flujo de dólares para enfrentar sin problemas dichos vencimientos, sea quien sea el próximo presidente. Aunque no lo crean, después de una elección presidencial, la vida continúa.
Hay que prepararse para un mes de diciembre en donde aumentará la demanda de pesos y allí vamos a ver cómo reacciona el Banco Central con su política de compra de divisas y como esto impacta en el precio del dólar.
La suba de tasas en los bancos centrales ya está descontada en las tasas de retorno de los países desarrollados, no nos preocupa una eventual suba de tasas cortas, sí nos ocupa qué sucederá con la deuda emergente, si ya tiene descontado la suba o bien tenemos que esperar más volatilidad.
En el mercado tenemos bonos en dólar como el AO28 que rinde el 16,0% anual, el relevamiento de expectativa de mercado espera a 12 meses una devaluación del 27% anual, quiere decir que este bono en pesos rinde el 47,3% anual. Este bono vence en octubre del año 2028.
El bono en pesos TMG28 cotiza a una paridad del 88,4% y paga una tasa Tamar + 6,9% anual, hoy proyecta un rendimiento del 41,1% anual. Este bono vence en agosto del año 2028, dos meses antes del AO28.
Resulta paradójico que los bonos en dólares medidos en pesos proyecten una utilidad superior a los bonos en pesos que vencen en fecha similar. Desde nuestro punto de vista, lo más barato que tiene el mercado son las series de bonos en dólares que vencen post elecciones 2027.
Los desafíos que tenemos por delante son pagar la renta de los bonos soberanos en noviembre del año 2026 que incluyen el AN29, AO27, AO28 y AO29, estos tres últimos se pagan mensualmente, y en enero llega el vencimiento de amortización y deuda del AL29 y AL30, más el pago de renta de los bonos AL y GD para los años 2035, 2038, 2041 y 2046.
Este dinero seguramente se conseguirá a través de diversas fuentes de financiamiento, pero tendrá especial protagonismo las compras que realice el Banco Central en el mercado, con lo cual deberíamos ver un dólar más demandado en la última parte del año. A esto hay que sumarle que en diciembre aumenta la demanda estacional de pesos y el Banco Central se debe preparar para asistir al mercado y morigerar la volatilidad en la tasa de interés.
Es probable que en diciembre, bajo estas circunstancias, el Banco Central realice grandes compras de dólares e inyecte pesos en el mercado, sin embargo, hay que tener presente que en enero y febrero deberá reabsorber el excedente de pesos emitidos, ya que son meses en donde cae estacionalmente la demanda de dinero.
La actividad económica en el año 2026 apunta a mejorar menos del 1,0% anual, esto implica que no hay margen para una gran suba en la recaudación tributaria, como los gastos son inflexibles a la baja y la regla es tener superávit fiscal, la baja de impuestos se ve lejana en el horizonte. Si a esto le sumamos la suba de tasas en el mundo, los esfuerzos fiscales que tenemos por delante son mayores a los pensado hace 6 meses atrás.
Los problemas derivados de la guerra entre Estados Unidos e Irán no tienen miras de resolverse en lo inmediato. El petróleo Brent bajó a la zona de los u$s95 el barril, con este valor no tenemos en el escenario inmediato una baja de los combustibles locales, esto afecta a la competitividad de las empresas, cuanto más lejos de puerto, más elevado será el flete y menor la rentabilidad, si la hubiera. Sería un alivio un petróleo a u$s70 el barril.
La inflación viaja a un ritmo superior del 2,0% mensual medida en los últimos 12 meses, esto se da de patadas con la devaluación del peso que viaja a un ritmo inferior al 1,0% mensual. Esto nos da como resultado una inflación en dólares del 24,5% anual, resultante de una inflación que en los últimos 12 meses fue del 33,1% anual y una evolución del tipo de cambio del 6,9% anual. Esto implica que los exportadores tendrán menos margen de rentabilidad, ya que sus ingresos son en dólares y sus costos en pesos. Los productos del mercado interno deberán competir más con los importados.
Las tasas en el mundo arbitraron a la suba y se ubican en un piso del 5,0% anual en dólares, cualquier colocación de deuda que realice Argentina a futuro, la tasa de retorno de los bonos será de dos dígitos, por ende, las erogaciones de intereses obligarán a que la administración pública tenga que subir ingresos o bajar gastos para mantener la regla fundamental de este plan económico que es el superávit fiscal.


Gracias, aquí enfrentamos una serie de nuevos problemas, que afectan a sectores de la exportación y el mercado interno.
Inflación anual en dólares
Julio 23,7%
Agosto 18,9%
Setiembre 21,4%
Octubre 24,5%
Cuidado que esto esta afectando a los sectores del campo, hoy entre alquiler y gastos de estructura, un productor tiene que asumir por hectárea un desembolso de U$S 950, cuando el producido de 4 toneladas de soja no llega a U$S 1.400, y te falta sembrar, los insumos, cosechar y enviar al puerto. Ah me olvidaba, en la medida de lo posible te tiene que quedar algo de ganancia. Esta muy difícil, y si estas lejos de puerto, ni te cuento.
Los datos los podes obtener en márgenes agropecuarios, revista especializada en agro. Para el alquiler tome un valor de 17 quintales que es promedio en zona núcleo, le sume U$S 240 de gastos de estructura de la misma fuente.
Podes construir el flujo completo, y te daras cuenta que se puso complicado para el productor.

El piso de la banda cuando salimos parcialmente del cepo era $1.000. Ese valor ajustado por inflacion sera a fin de nov $1.520
Debo reconocer que @SalvaDiStefano tenia razon. El dolar se fue al piso de la banda.
Y aunque no tuvo absolutamente nada de virtuoso, fue lo suficientemente efectivo para que nos llamen mandriles
👏👏👏
Debates sobre el salario en Argentina, en tiempos que se correlacionan aumentos salariales e inflación, nadie habla de la productividad, y lo que puede pagar una empresa, allí aparece el conflicto, o la falta de este debate.
En Argentina, el conflicto aparece cuando la productividad promedio es baja y la canasta es cara. La brecha entre lo que la empresa puede pagar y lo que el trabajador necesita no se cierra solo con decretos ni solo con el mercado: se cierra con inversión y mayor productividad, que es lo que permite subir el techo.
Bien, deberiamos estar comprando a mayor ritmo

#DataBCRA | Encontrá la lista de #PrincipalesVariables en: bcra.gob.ar/estadisticas-ind…
#ReservasBCRA

@salvadistefano retweeted

EL INSÓLITO ERROR DE FILIPINAS QUE IMPACTA AL PRODUCTOR DE CERDO LOCAL
➡️ @juanluisuccelli, consultor porcino, esta mañana en @catedraavicola.
@salvadistefano retweeted

Estacionales, quita de subsidios por Zona Frías y el impacto de la guerra en los precios de la energía impactaron en la inflación general pero eso no impidió que tengamos el octubre con inflación mas baja desde 2017 y la inflación núcleo mas baja de los últimos 15 meses.

EL PROCESO DE DESINFLACIÓN QUE COMENZÓ EN 2024 EN ARGENTINA CONTINÚA.
El dato de inflación de octubre refleja factores transitorios y confirma la tendencia de una baja sotenida.
Los cambios en el Régimen de Zona Fría, que impactaron en Regulados, y el efecto de la guerra en Medio Oriente sobre los combustibles explican el dato del mes. Adicionalmente, en el nivel general de precios incidieron subas en precios estacionales vinculadas a factores climáticos.
Para poder aislar la tendencia de estos factores transitorios, el indicador que mejor refleja la dinámica subyacente es la inflación núcleo: 1,5%, la más baja en 15 meses.
Filtrando el ruido con el promedio móvil de 6 meses anualizado, como se ve en el gráfico de media móvil de 6 meses, la tendencia es clara: la inflación núcleo bajó a 22,7% en octubre y la general a 26,6%. (Gráfico 1: Media móvil de 6 meses)
A su vez, la media móvil de 3 meses de la inflación núcleo, que permite concentrar el análisis en la evolución de corto plazo reduciendo el ruido de la volatilidad en el mes a mes, fue la más baja desde enero de 2018. (Gráfico 2: Media móvil de 3 meses)
Incluso con el impacto transitorio de los factores mencionados, la inflación del mes pasado fue la más baja para un mes de octubre desde 2017. Y el shock externo ya se está revirtiendo: el petróleo cayó más de 20% desde su máximo de octubre.
El ruido es transitorio. La inflación sigue bajando.

